Simples Nacional: omissão de receita pode levar à autuação pela alíquota máxima
Fonte: Portal Contábeis
Ler a matéria original
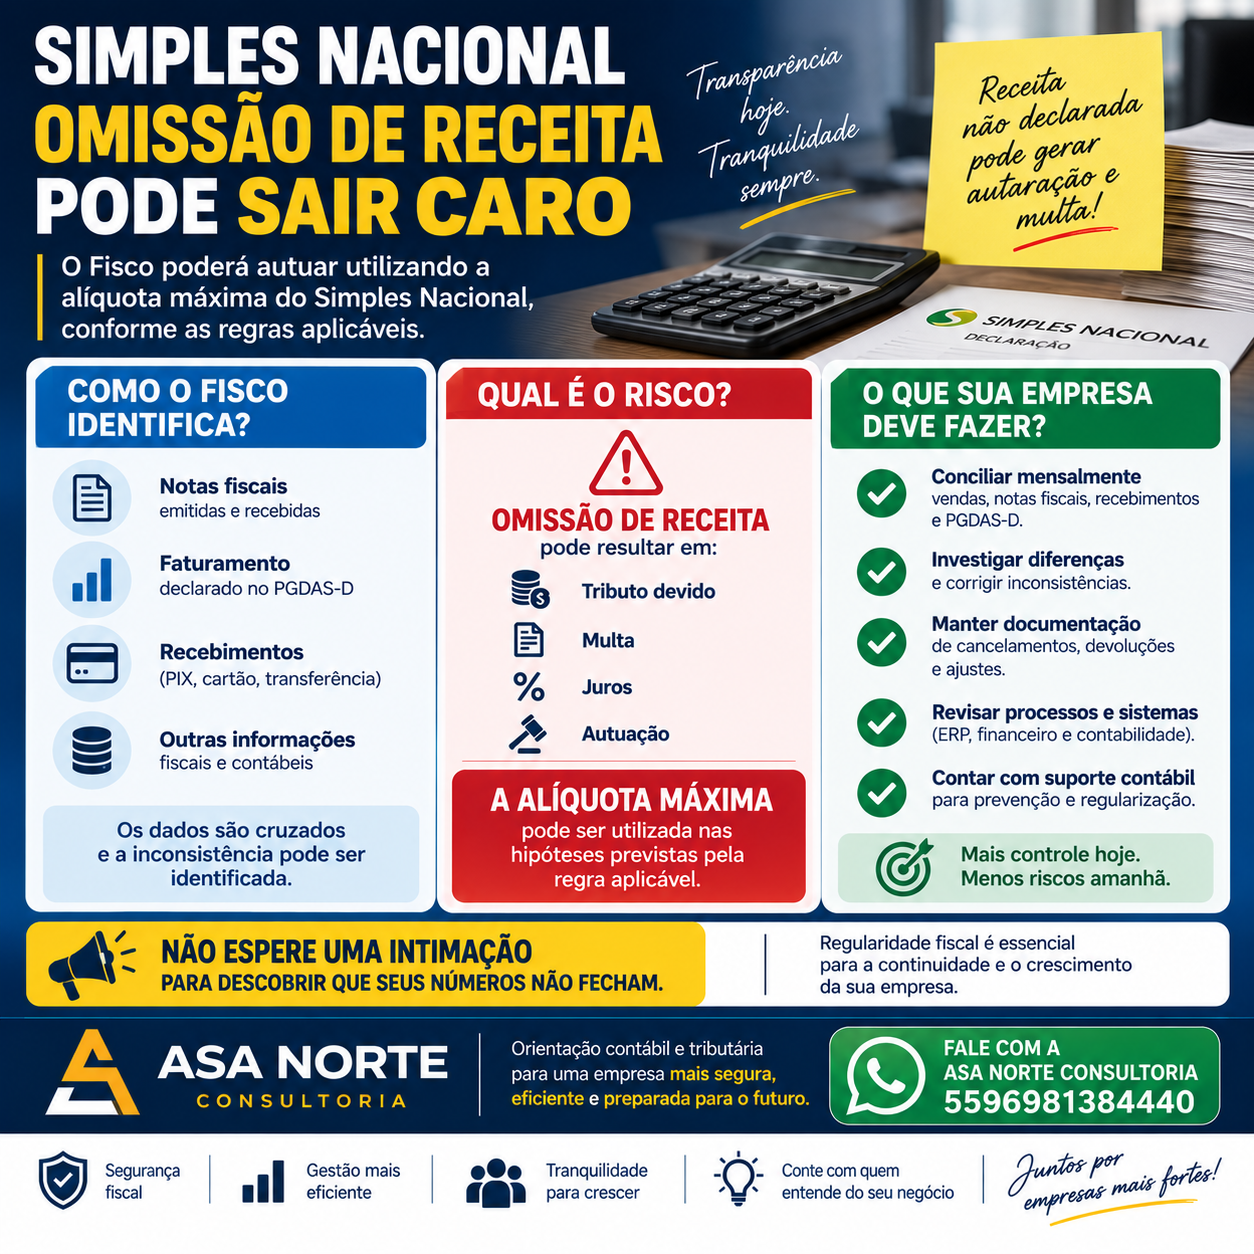
Empresas optantes pelo Simples Nacional precisam redobrar a atenção com a consistência das informações utilizadas na apuração dos tributos.
A caracterização de omissão de receita pode gerar consequências fiscais relevantes, incluindo cobrança dos tributos, multas, juros e, nas hipóteses previstas pela regulamentação aplicável, tratamento pela alíquota máxima.
O que é omissão de receita?
De forma simplificada, a omissão ocorre quando receitas que deveriam ser oferecidas à tributação não são corretamente declaradas.
Uma inconsistência, entretanto, não deve ser automaticamente confundida com fraude. Diferenças podem surgir de erros de integração, cancelamentos, devoluções, registros incorretos ou outros problemas operacionais.
Por que o cruzamento de informações merece atenção?
A fiscalização possui acesso a diferentes informações fiscais e eletrônicas. Por isso, divergências entre documentos fiscais, faturamento declarado e demais dados disponíveis podem ser identificadas por meio de cruzamentos.
O que sua empresa deve conferir?
- Notas fiscais emitidas e canceladas;
- Receitas informadas no PGDAS-D;
- Vendas e recebimentos registrados;
- Devoluções e estornos;
- Integração entre ERP, financeiro e contabilidade;
- Documentação que justifique eventuais diferenças.
Como reduzir o risco?
A prevenção começa com uma rotina mensal de conciliação. A empresa deve comparar faturamento, documentos fiscais, recebimentos, declarações tributárias e registros contábeis.
Orientação da Asa Norte Consultoria:
Não espere uma intimação para investigar divergências. Identificar e analisar inconsistências antecipadamente permite avaliar a correção adequada e reduz o risco de problemas fiscais.
Fale com a Asa Norte Consultoria pelo WhatsApp